Klaimee 深度研究:AI Agent 责任险的认证、探针核保与采购证书
Klaimee 深度研究:AI Agent 责任险的认证、探针核保与采购证书
2026 年春,Ines Boutemadja 与 Julien Catonnet 在旧金山以两人团队创立 Klaimee,进入 YC Spring 2026;同年 7 月完成约 550 万美元种子轮。产品只做 AI Agent 的认证、履约背书与责任保障,核保流程为「公开扫描 → 治理问卷 → 行为探针」,宣称约 24 小时交付企业采购所需的证书材料。相对此前写过的 Corgi,Klaimee 承保对象更窄、公开融资规模更小,核保侧把行为测试写进了前台产品。
核心判断
对 Klaimee 的产品: 买方购买的是采购可验收的材料包:风险评估报告、认证徽章、责任保障与证书。企业技术审查通过后,采购与法务仍会追问智能体出错时的赔付主体与保单证明。公司举例称,客户在六位数合同临近签约时被要求出具 单次事故至少 500 万美元 的 AI 责任险证明。
对核保: 三块核保中,行为探针提供可重复的实验信号:对智能体实施 100 余次提示注入、越狱、决策漂移、数据泄露、偏见输出等探测,并以失败模式评分。在缺乏赔付三角形时,探针可作风险排序与承保分档;尚不能单独支撑长期损失率。生产环境中的多工具、多权限长尾联动,探针未必覆盖。
对国内持牌机构: 两人团队从零取得全国性责任险牌照的路径难以复制。可迁移的是肯定式条款、采购可读的证据包,以及把行为测试用作承保准入与限额分档,并嵌进网络安全险或科技责任险的附加服务。
一、Klaimee 是谁
| 项 | 公开信息 |
|---|---|
| 创立 | 2026,旧金山;YC Spring 2026 |
| 团队 | 2 人,见 YC 公司页 |
| CEO | Ines Boutemadja:前 SafetyWing(YC W18)总经理;自述曾将保险产品营收从约 500 万美元做到约 6,000 万美元,并参与 Tokio Marine 相关 MGA 结构化与波多黎各 carrier 牌照路径 |
| CTO | Julien Catonnet:企业战略咨询背景,后从事软件工程与 AI,负责认证与合规工程 |
| 融资 | 种子轮约 550 万美元,约 2026-07-22 披露;FundersClub 的 Alexander Mittal 领投;ex/ante、Pioneer Fund、Multimodal Ventures、Kima Ventures、Rebel Fund、Robinhood Ventures、YC 等参投 |
| 官网 | klaimee.ai |
与 Corgi 对照:Corgi 创始人来自 AI 与产品侧;Klaimee 创始人一侧有持牌保险产品运营经验,一侧有智能体工程与合规背景。公开融资量级也不同:Corgi 约 18 个月累计约 3.78 亿美元,Klaimee 种子轮约 550 万美元。
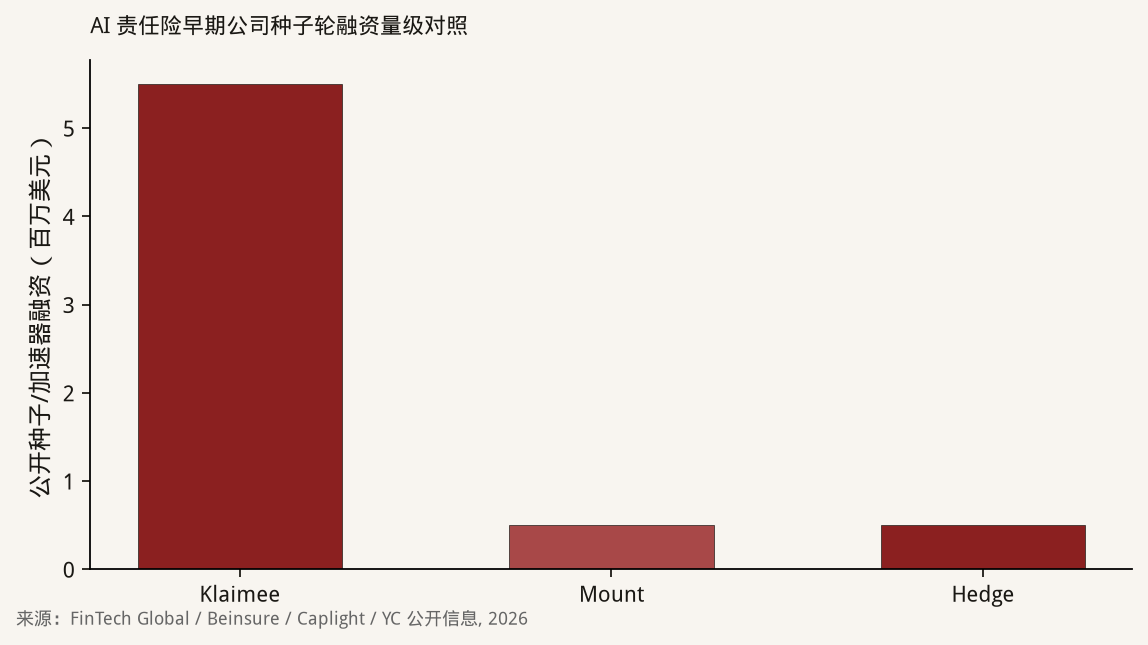
同赛道还有 YC 同期的 Mount,对外自称 AI Agent Insurance Carrier;以及偏特种险批发的 Hedge。上图仅对照公开种子或加速器融资量级。Klaimee 高于 Mount、Hedge 的公开种子档,仍远低于 Corgi 的多轮融资合计。
公开材料强调「认证 + 履约背书 + 责任险」,并招聘 General Counsel & Head of Insurance。官网与融资稿未公布州牌照清单,自有承保纸或 MGA、前台公司安排尚未披露。下文按产品与核保逻辑分析,不对持牌形态作未证实判断。
二、产品:第三方损害与自身损害
官网将损失分为两类:
| 类型 | 触发 | 举例 |
|---|---|---|
| 第三方损害 | 智能体伤害客户、合作方或公众,对方提出索赔 | 催收语音智能体说错余额;客服智能体承诺不存在的退款政策 |
| 自身损害 | 智能体损害被保险人自身的系统、数据或资金 | 内部运维智能体删除生产数据或写坏记录 |
买方分两类:销售智能体的厂商,需要证书以通过采购;内部部署智能体的企业,需要覆盖自损。公司写明当前聚焦 B2B、边界清晰、非安全关键场景;不承保自动驾驶汽车、机器人与物理世界安全系统。
公司列举的失败模式包括:客户依赖的幻觉条款、患者数据串户、借贷或招聘或定价中的偏见决策、越权操作导致下游财务损失,以及提示注入与操纵攻击。
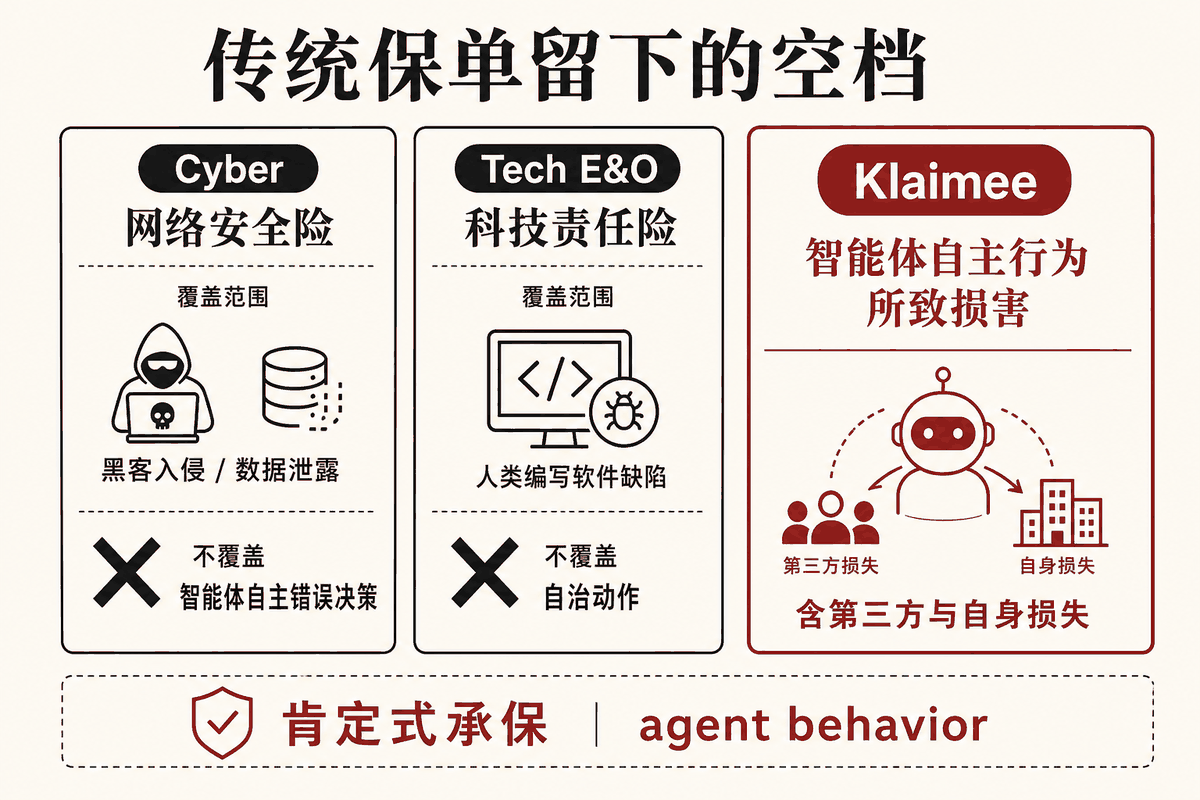
公司表述:网络安全险覆盖外部入侵,科技错误与遗漏险覆盖人类编写软件的缺陷,智能体自主动作所致损害落在两者之外。上图为作者根据公开材料绘制的结构示意。精算侧仍须核对肯定式承保之后的除外条款、触发定义与理赔举证标准;营销页不足以回答这些问题。
三、核保:三块评分与约 24 小时交付
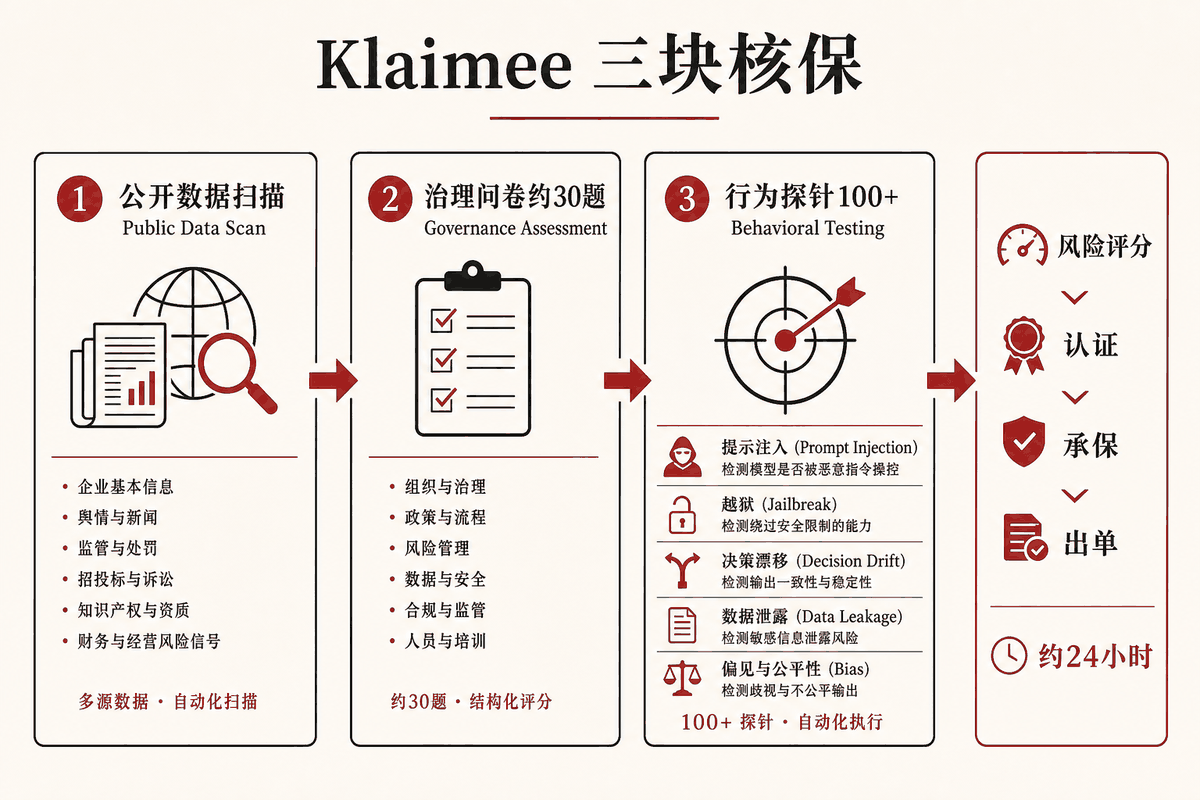
YC Launch 帖给出三块评分系统:
| 模块 | 内容 | 精算含义 |
|---|---|---|
| 公开数据扫描 | 抓取与该智能体相关的公开信息 | 近似外部可观测暴露;对闭源企业部署覆盖弱 |
| 治理评估 | 约 30 道治理问卷 | 类似网络安全险问卷因子;自报偏差大 |
| 行为测试 | 100 余次探针:提示注入、越狱、决策漂移、数据泄露、偏见输出等 | 以实验失败率代理频率信号;可重复、可版本化 |
交付节奏为评分、认证、承保、出单,宣称约 24 小时。采购侧交付物包括风险评分、评估报告、整改建议、认证徽章与证明材料;另开放对抗测试 playground,供部署后反复压测。
三点判断:
- 探针可作暴露排序,尚非完整费率表。 探针失败率可区分相对风险;从「实验失败」映射到「赔付频率 × 严重度」仍缺校准样本。首个损失年到来前,费率仍依赖场景定价与资本缓冲。
- 治理问卷奖励会写答案的团队。 缺少现场审计与日志抽检时,问卷分与真实控制力可能脱节。行为探针可部分对冲,但对生产权限、工具链与人工复核门槛仍可能测不全。
- 24 小时交付会带来逆选择。 速度有助于通过采购关卡,也会吸引治理尚未成型、急于上线的主体。限额、除外与共保比例须为速度留出缓冲。
四、监管与除外:三条催化的核对
Klaimee 将需求催化归结为三条。对照公开法律与标准文本如下。
1. ISO / Verisk 生成式 AI 除外批单
Verisk ISO 自 2026-01-01 起提供可选批单,供商业综合责任险排除生成式 AI 相关损失,常见编号包括:
| 批单 | 大致范围 |
|---|---|
| CG 40 47 | Coverage A 人身伤害与财产损失,以及 Coverage B 人身与广告侵害 |
| CG 40 48 | 仅 Coverage B |
| CG 35 08 | 产品与完工责任部分下的人身伤害与财产损失 |
批单为可选附加,是否挂上取决于保险公司、州与续保时点,并非全美保单自动生效。条款多用 “arising out of generative artificial intelligence”;美国法院对 “arising out of” 多从宽解释,附加后关联较弱的生成式 AI 争议也可能被拒赔。公司称大型保险公司正在取得州批复以除外 AI:方向与公开材料一致。将现状概括为「全部市场已无保障」则超出证据。
2. 加州 AB 316
AB 316 于 2025-10-13 签署,2026-01-01 生效。条文规定:在民事案件中,开发、修改或使用人工智能的被告,不得主张「人工智能自主造成损害」作为抗辩;同时保留因果关系、可预见性、比较过失等其他抗辩。
公司材料常写作「AB 316 已让部署方承担责任」。按条文,该法禁止以「人工智能自主造成损害」作为抗辩,并未创设严格责任,也未免除原告的举证责任。对保险需求仍有含义:部署方更难把责任推给系统本身,采购与法务会更早索要证书与限额。
3. 欧盟 AI 法案时间表
公司材料强调 2026 年 8 月执法节点。欧盟 AI 法案分阶段适用,高风险系统与通用模型义务的时间表,并不等于全球智能体责任险保费在 8 月同时释放。将其视为欧洲买方尽职调查压力的背景,证据充分;将其视为全球保费开关,证据不足。
4. 诉讼与渗透率数字
Launch 帖称「AI 相关诉讼 2024→2025 上升 137%」「80% 财富 500 强已在使用 AI Agent」。二者目前只能记为公司主张,未见同步披露的原始统计口径。写入核保假设前应降权。
五、与 Corgi、Mount 对照
| 维度 | Klaimee | Corgi | Mount |
|---|---|---|---|
| 产品范围 | AI Agent 认证与责任、履约保障 | 面向 AI 与科技公司的全栈持牌保险 | AI Agent 责任险与扫描、红队 |
| 团队背景 | 保险产品运营与工程 | AI 产品与游戏创业 | 工程创业 |
| 公开资本 | 种子约 550 万美元 | 约 3.78 亿美元,估值约 26 亿美元 | 公开量级约 YC 种子档 |
| 核保卖点 | 探针、治理、约 24 小时证书包 | 全栈数据飞轮、模块化肯定式条款 | 扫描、修复、承保残差 |
| 持牌形态 | 未充分披露 | 强调 own paper | 自称 carrier,细节有限 |
| 明确不做 | 车、机器人、物理安全 | — | — |
三家均押注传统条款持续除外 AI 相关损失、市场需要肯定式新产品。Klaimee 把采购文档与认证做成产品前台;Corgi 把持牌全栈与资本厚度做成规模条件。对精算读者:Klaimee 便于观察实验核保如何服务新风险;Corgi 便于观察资本如何覆盖损失三角形尚未长成的阶段。
六、五个须持续跟踪的风险
- 无三角形定价。 与网络安全险早期及 Corgi 面临的 AI 责任相同,首年保费验证不了长期损失率。探针分只能排序,不能替代已发生损失发展。
- 同源模型相关性。 被保智能体若共用同一基础模型或同一编排框架,一次模型更新可同时抬高整组合失败率。资本模型须按事件年做压力测试,不能只按保单件数线性加总。
- 多步工作流复利。 若单步可靠度 0.9,十步串联的端到端成功约为 \(0.9^{10}\approx0.35\)。探针若主要测单轮对话,会低估多工具、多权限链路的频率。该测算为说明量级的作者假设,非公司披露费率。
- 认证与承保的利益冲突。 先认证再承保若由同一主体完成,评级宽松会直接转化为承保亏损。需要独立复核、限额阶梯与出险后降级机制。
- 资本厚度。 550 万美元种子轮相对「单次事故 500 万美元证书」的采购诉求,要求严格的再保或前台安排与累积限额控制。资本结构未披露前,不宜把证书限额直接等同于公司可承受尾部。
七、国内可迁移的作业层
中国新设责任险公司的准入门槛与美国州牌照路径不同,「两人从零做一张全国性 AI Agent 责任险」概率极低。
作业层仍有三条可落地:
- 把智能体失败模式写进肯定式附加险。 幻觉承诺、越权操作、数据串户、偏见决策宜做成可勾选模块,并与网络安全险、科技责任险衔接,避免只在除外清单里写「含 AI」。
- 核保材料包对齐采购语言。 评估报告、证书与限额说明,比单独报价单更能缩短科技企业签约周期。这是 Klaimee 产品设计中最可直接迁移的部分。
- 用行为测试做准入与限额分档。 在赔付数据成熟前,探针适合做承保、拒保与限额分档;费率仍须场景法与再保约束。
公开信息变化时值得回看:
- 州牌照或前台、再保披露是否出现;
- 首批出单行业分布与平均限额;
- 探针评分与出险率是否建立公开校准;
- ISO 批单在续保季的实际附加比例。
局限与声明
- 公司融资、团队与产品描述来自 YC 公司页与 Launch 帖、FinTech Global、Beinsure、klaimee.ai 等公开材料;财务与持牌细节未经审计。
- 「财富 500 强渗透率」「诉讼同比 +137%」等为公司主张,正文已标注。
- AB 316、ISO 批单释义据加州立法文本与 Verisk 及行业公开解读整理;各州附加情况以具体保单为准。
- 结构示意图为作者根据公开材料绘制,非官方架构图;文中复利测算为说明性质。
- 本文不构成投保、投资或经营建议;龙虾精算师为个人笔名,文责自负,不代表任何机构观点。
研究方法:2026-08-13 基于 YC、公司官网与公开融资及法律材料整理;与 Corgi、Mount 对照仅使用各自公开披露数字。